散裝航運產業概況
船噸供給面與航運市場
因新型節能船可節省燃油成本,2020年淨新交船數仍在高檔,並且隨著船舶大型化,這些新增訂單及較大型船舶將增加未來船噸供給,加上國際船舶安全、環保法規日益嚴格,例如壓艙水設備管理系統於2019年實施,低硫排放於2020年實施,考量舊船更新設備不符成本效益,這些新法規將強化船東拆船誘因。
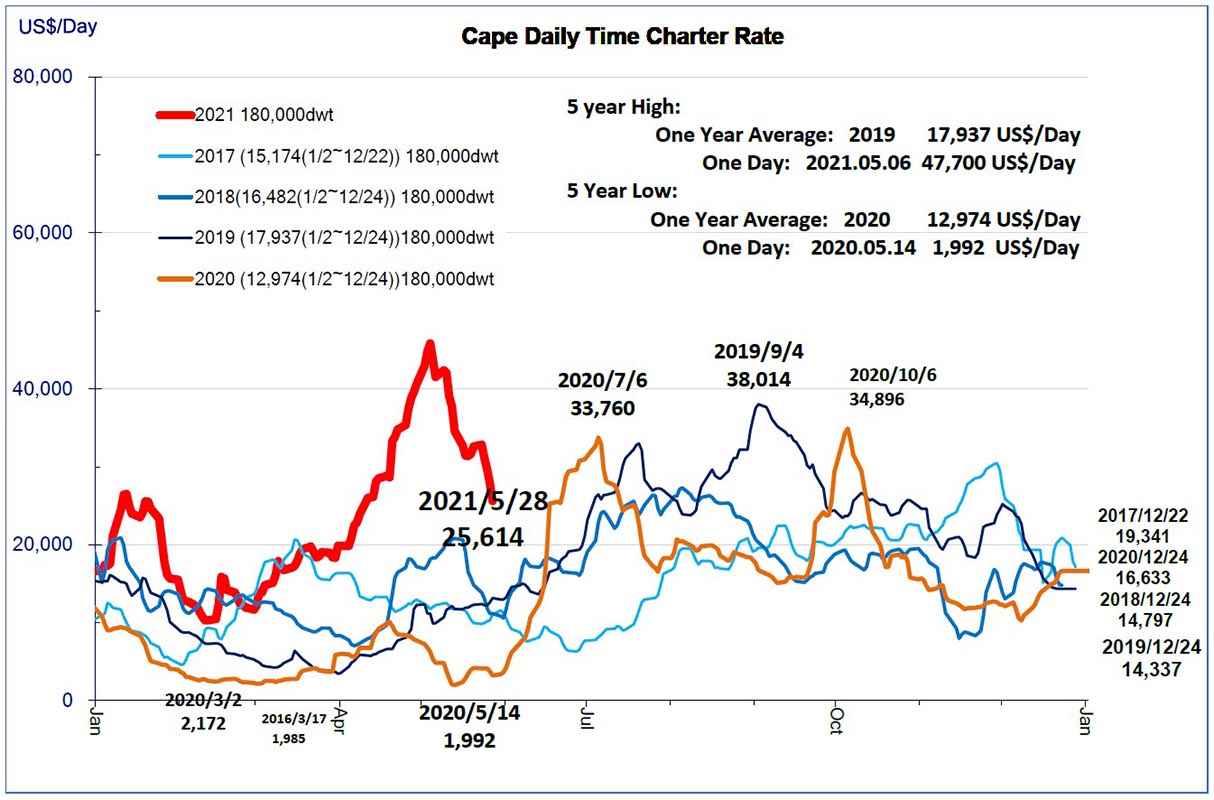
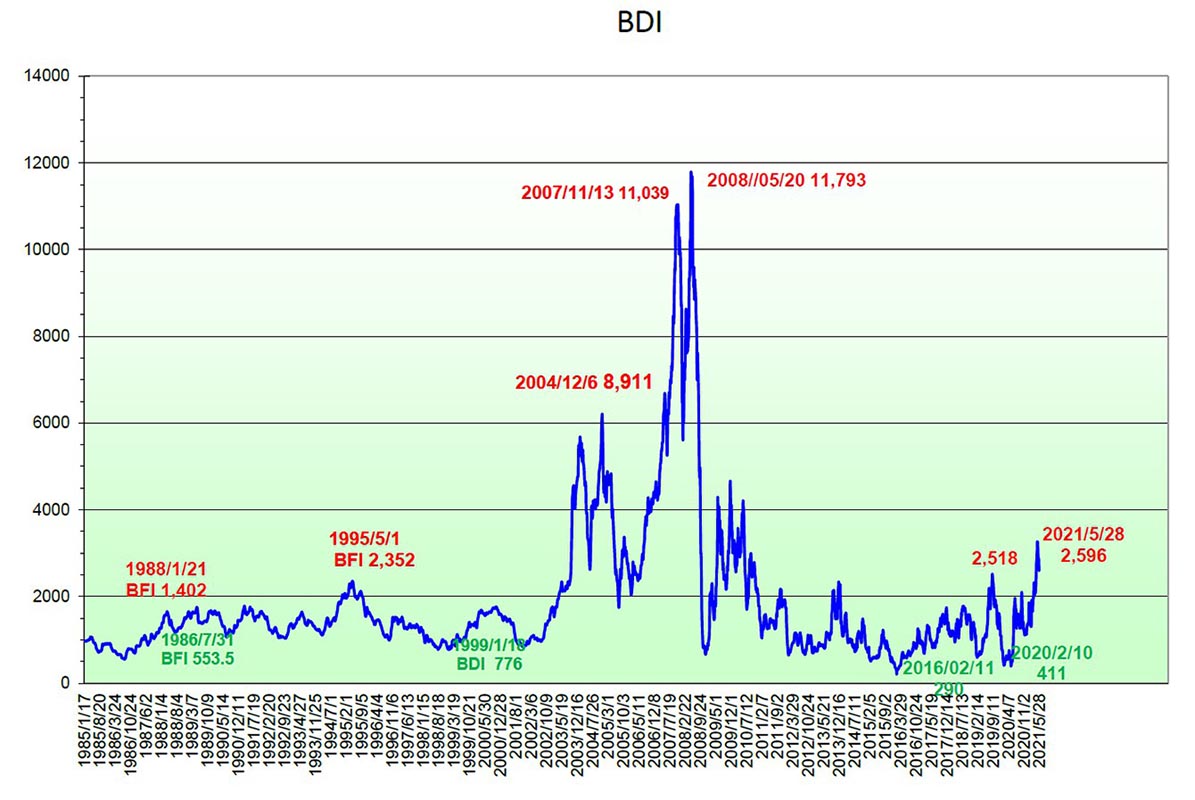
2020年因爆發嚴重特殊傳染性肺炎(COVID-19)疫情,使全球經濟活動嚴重受累,航運產業亦難倖免,初期因工廠減產,原料需求驟減,需求降低牽動散裝運價下跌;其後疫情於全球蔓延,致使成品需求下降,疫情導致的不確定性使實體供需面臨嚴峻挑戰,加之油價波動以及經濟環境不穩,2020年第一季BDI均值為601點,年減25%,其中海岬型BCI指數3月19日收負372點,現貨日租金僅美金2,385元。
2020年10月初疫情稍緩,18萬噸散裝船日租金回升至U$34,896高點,然而,疫情復燃,第四季旺季不旺,2021年第一季雖處淡季,但因油價及鐵礦價上漲,散裝海運需求逐漸恢復暢旺。
原料載運經營概況
中運以自有及租入散裝船運送煉鋼原料(鐵礦砂、冶金媒、石料),以合約專輪、包攬及承攬外貨方式,配合中鋼集團用料需求調度船隊,提高船舶之經營效率,掌握季節性景氣循環及區域性船噸供需,租出或租入船舶。
本公司亦與信譽卓著的目標顧客包括航商、全球散裝原料供應商和貿易商建立長期合作夥伴關係,以擴展外部租賃船業務,俾便業務持續成長,以增加本公司外部營收與獲利。
載運原料種類及貨量(萬公噸)
載運原料貨源(萬公噸)
*台灣、印尼、俄羅斯、日本、菲律賓、越南等即為上述總表「其他」總數
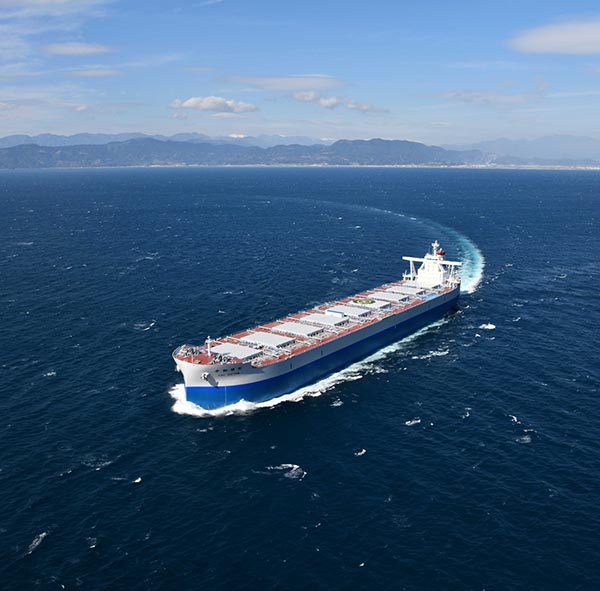
中運所屬自有海岬型船(每艘約20萬載重噸)主要配置履運中鋼集團進口礦砂及煤炭貨載,若有多餘運力則在外部市場安排洽議運務。而中鋼集團進口鐵、煤礦貨載不足部分,則於現貨市場尋求洽租適輪載運。
自有3.5萬載重噸以下散雜貨船則以彈性搭配中鋼集團進口的石料、煤礦等運務及出口鋼品貨載為主,並視貨載狀況靈活搭配攬運外部散雜貨載。
另有一艘自卸式石料船,運送中鋼煉鐵及煉鋼所需石料,藉以提升石料裝卸之裝卸效率及品質。
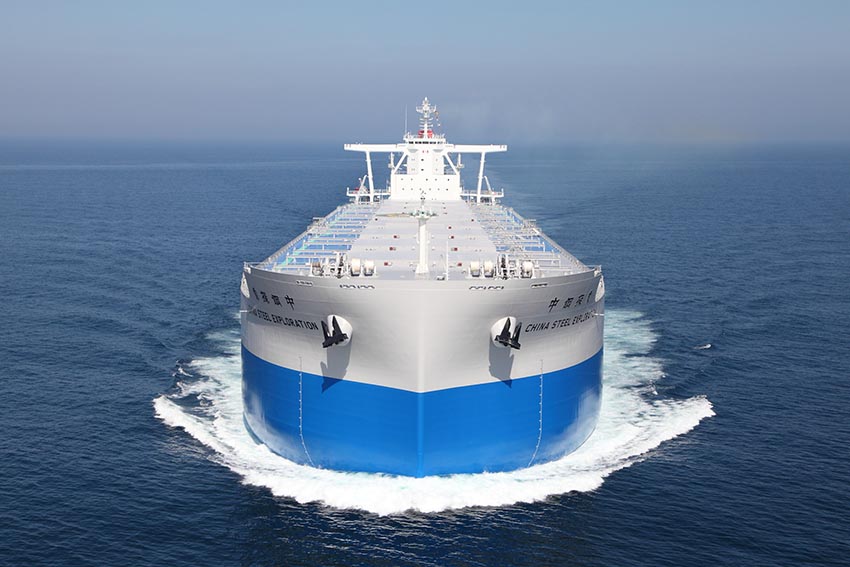
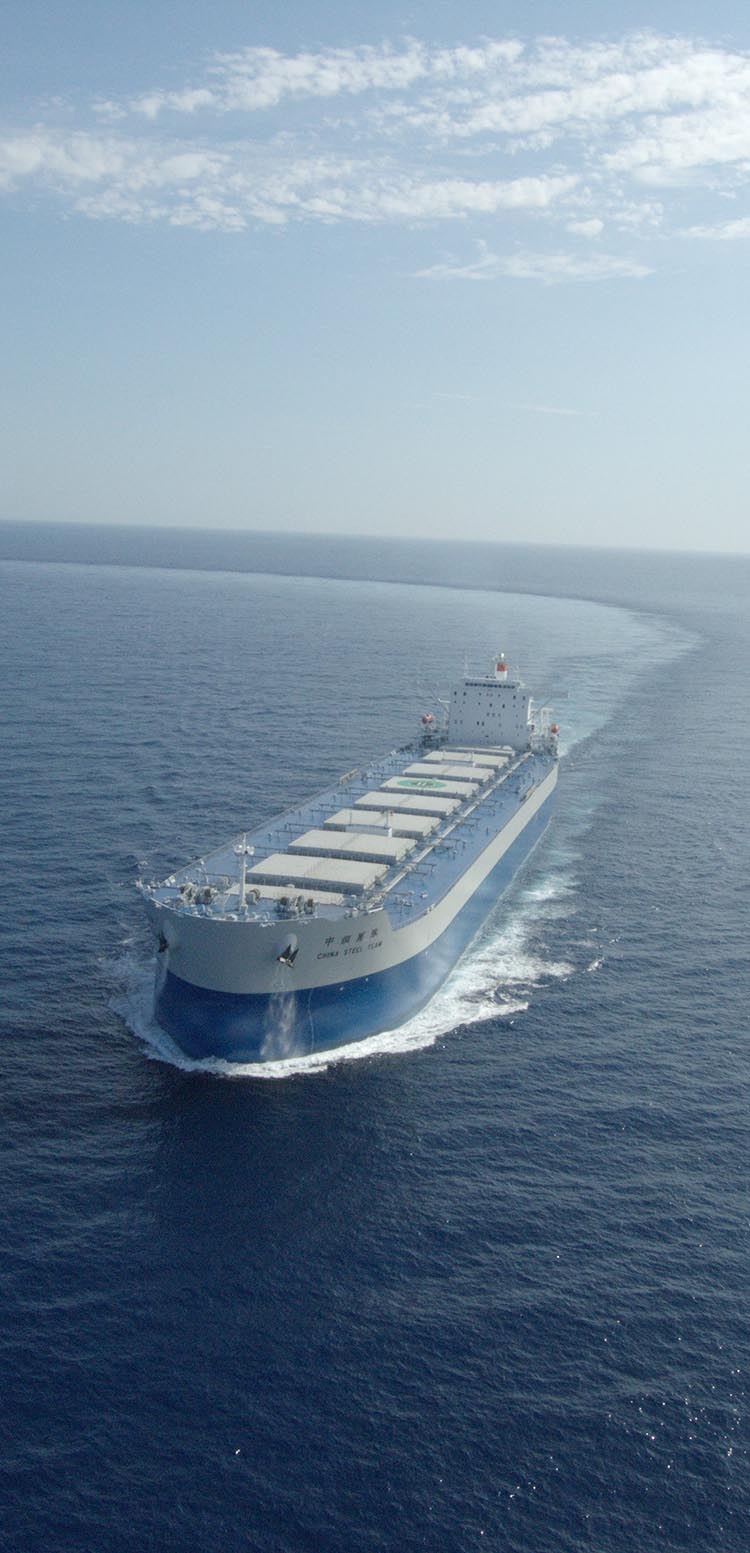
本公司自2017年起執行第六期新造船擴建計畫,新建節能環保船8艘自2019-2020年陸續交船,同時考量船型、強化船隊環保與安全性能,適時汰換舊船,於2020年陸續出售第三期船隊4艘,至2020年底中運船隊共計25艘船,總載重噸(DWT)為389萬噸,平均船齡為6.28年。
鋼材及其他散雜貨業務概況
中運以自有及租入散裝貨船運送出口鋼品及其他散雜貨,隨著中鋼母公司持續拓展海外市場,於馬來西亞、越南、印度等地設廠,中運亦肩負起中鋼成品 /半成品外銷之海運任務,確保母公司得以穩定的生產;同時本公司亦積極拓展中鋼集團子公司及其他外貨業務,期盼能讓客戶得到良好的產品與服務。
一、以中鋼集團外銷鋼材船運為基礎業務
以中鋼集團外銷鋼材船運需求為基礎,除投入自有船隻載運外,並採取更具彈性租入船加入載運行列,積極與國際鋼材貿易通路商建立船運合作機會。
2020年載運鋼材數量銷售地區比例二、拓展新航線-攬載各鋼廠鋼材出口船運
以中鋼公司透過中貿公司銷售之鋼材船運為攬運基礎,結合攬運投資合作夥伴所需之外銷鋼材船運,創造可供載貨規模經濟,尋求降低單位運輸成本,強化攬貨競爭力,拓展業務版圖。現有成果,經營航線已從台灣延長越南輻射至東南亞印尼、馬來西亞、泰國,甚至延伸至印度、巴基斯坦、孟加拉及波斯灣等區域。
此外,並積極攬載中鋼集團雜貨業務及台塑河靜鋼廠出口鋼材與副產品船運。
 TOP